Így készülj fel, hogy a legjobban kihasználd mindazt, amit a Wekerle Plusz Program kínál
Wekerle Plusz Program kisokos - hasonlítsuk össze a bankok kínálatát!
Amennyiben van már 2026.10.31-ig aláírt adásvételi szerződésed, még 2026.11.15-ig beadhatod az Otthon Start hitelre az igénylést, de eközben már elindult a Wekerle Plusz Program, melynek első pillére, a lakásvásárlási és lakásépítési hitel, ami egy 50 millió forintos, akár 25 éves, 3 vagy 5 százalékos kamatozású lakáshitel.
Első ránézésre vonzó lehetőség. Csakhogy attól, hogy egy hitel kamata kedvezményes, még nem biztos, hogy neked kedvező. Különösen akkor nem, ha kiadnád a lakást, vagy már volt a neveden ingatlan, akár egy kisebb örökség.
2026. október 27-én megjelent a Magyar Közlönyben a 298/2026. (X. 27.) Korm. rendelet a Wekerle Plusz lakásszerzési kölcsönről. A főszabályok október 28-án életbe léptek. A program nem pusztán átnevezett Otthon Start, hisz új életkori korlátot, eltérő kamatot, kötelező bentlakást és más jogosultsági szabályokat hoz. Közben több feltételen kifejezetten könnyít.
Ebben a cikkben nemcsak azt nézzük meg, hogy mennyi hitelt kaphatsz, hanem azt is, hogy mikor nem kaphatsz, mi számít kivételnek, és mikor kell visszaadnod az állami kamattámogatást – akár kamattal növelten. Mert a támogatás elvesztése nem ugyanaz a kockázat, mint egy kisebb kamatemelés. Nézzük, mit tudunk eddig:
- Mik a Wekerle+ Program szabályai?
- Mely bankoknál igényelhető már és milyen feltételekkel?
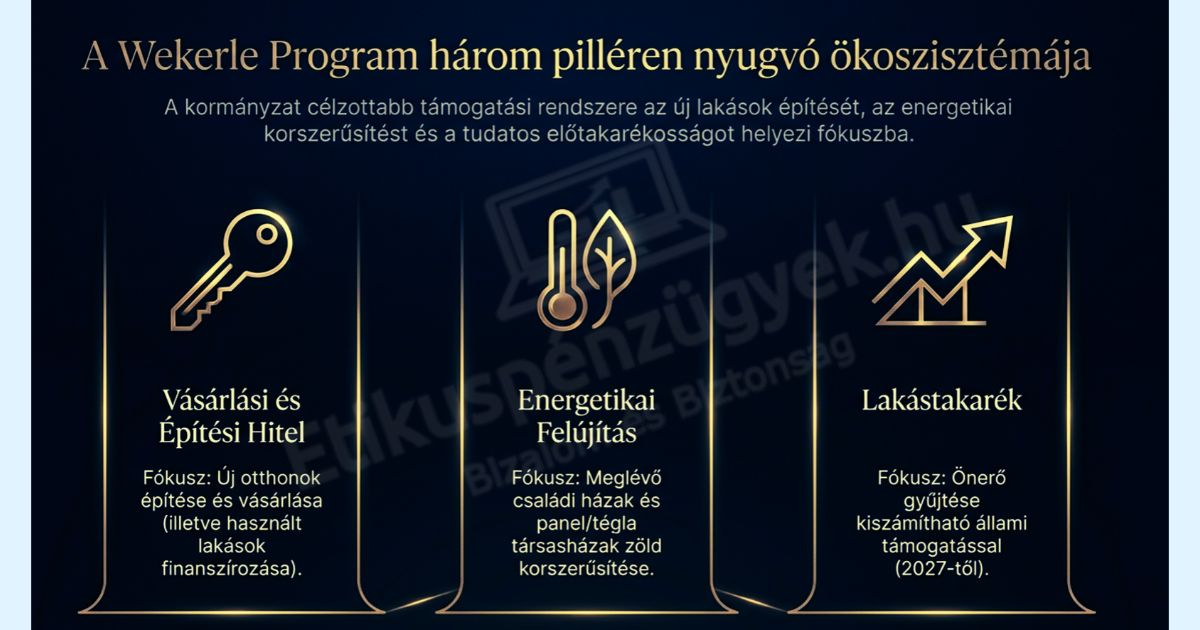
- Wekerle+ Program három fő pillére
- Hogyan használd ki jól a Wekerle Plusz Program lehetőségeit?
Wekerle Plusz Lakáshitel Program részei és szabályai
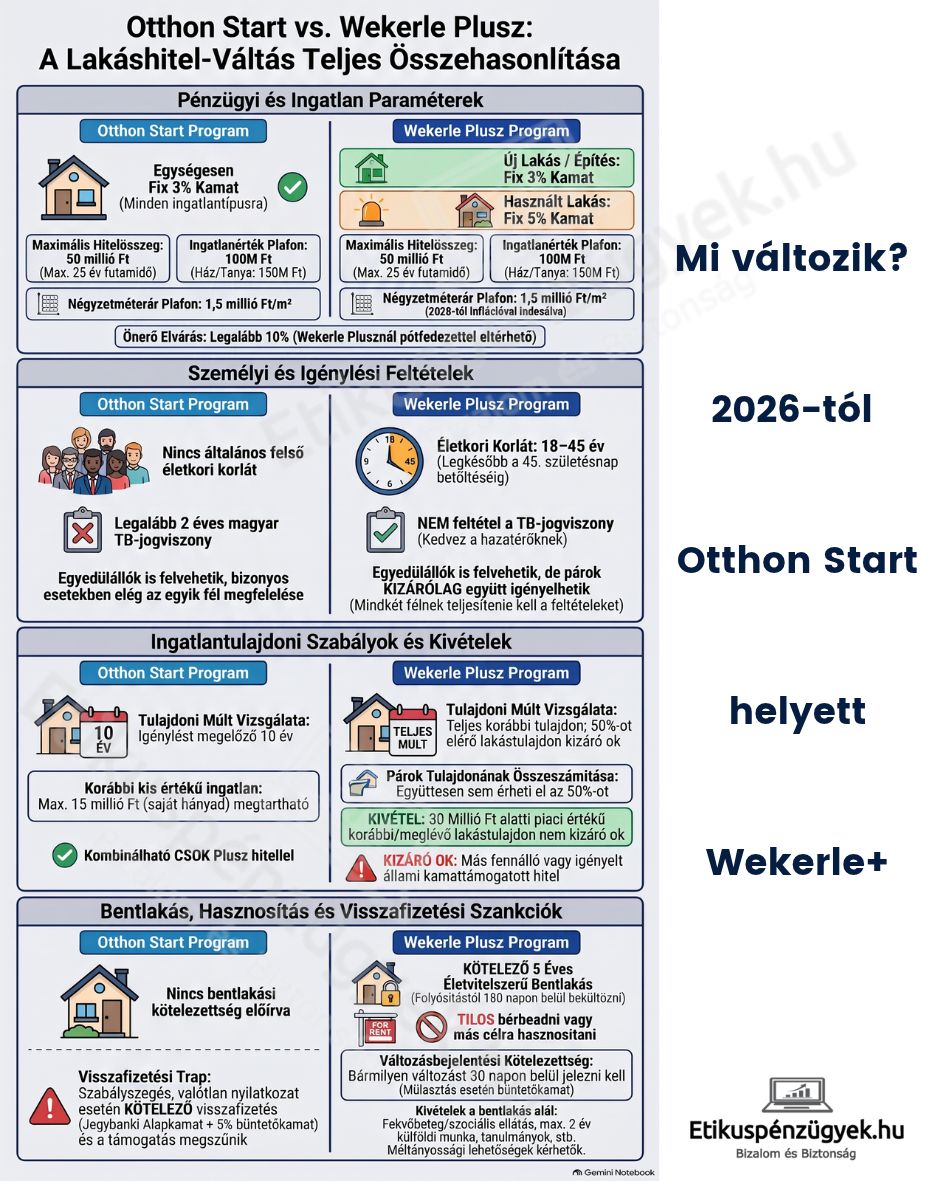
Mi lett kedvezőbb? A TB-feltétel kiesése; az alacsony értékű korábbi lakástulajdon esetén magasabb nominális értékküszöb; egyes különleges építési és tulajdonszerzési lehetőségek részletes szabályozása.
Mi lett szigorúbb? Az életkor, a használt lakás kamata, a párként igénylés, a korábbi ingatlanmúlt vizsgálata, a támogatott hitelek kombinálása, valamint a lakcím- és bentlakási kötelezettségek.
Mit tudsz belőle megvenni vagy építeni?
A hitel kizárólag Magyarországon lévő lakás vagy lakóépület építésére, vásárlására szolgálhat. A rendelet ideérti a tanyát és birtokközpontot is. Tehát nem általános, szabad felhasználású hitel: autóvásárlásra, meglévő hitel kiváltására vagy egy különálló üzlethelyiség megvásárlására nem ez a konstrukció való.
Új vagy használt?
Új lakás: az alapoktól megvalósuló, használatbavételi engedéllyel igazolt új építés, meghatározott kivétellel a szakértő által felhasználhatónak minősített meglévő alapra. Egy teljesen felújított, de régebben épült lakás attól még nem lesz új lakás a 3%-os kamat szempontjából.
Új lakás vásárlásánál azt is nézni kell, ki és milyen céllal építette: a 17. § alapján olyan, gazdálkodó szervezet által eladásra épített vagy építtetett otthon lehet a hitelcél, amelyet először értékesítenek természetes személy részére. Az építési projektek finanszírozásának vannak külön részfolyósítási szabályai.
Új és használt lakás esetében is feltétel - ahogy minden kamattámogatott lakáshitelnél -, hogy az eladó vagy az építési tevékenységet végző az igénylőnek nem lehet közeli hozzátartozója vagy élettársa, vagy ha az eladó vagy az építési munkálatokat végző gazdálkodó szervezet, akkor abban az igénylő nem rendelkezhet tagsággal/ részesedéssel, és a gazdálkodó szervezet tulajdonosa az igénylőnek nem lehet közeli hozzátartozója vagy élettársa.
Résztulajdon
Nem vehetsz meg belőle tetszőleges tulajdoni hányadot, és főszabály szerint nem szerezhetsz a hitelből haszonélvezettel terhelt lakást.
Van két lényeges résztulajdoni kivétel:
- Osztatlan közös tulajdonú, több önálló lakásból álló ingatlannál a kizárólagos használatot rendező megállapodás, megfelelő határozat vagy bírósági ítélet mellett a lakásodnak megfelelő hányad megszerezhető.
- Ha örökléssel már lett egy részed egy lakásban, a maradék hányad megvásárlására igényelhető hitel, amennyiben a végén kizárólagos tulajdonossá válsz. Ennél az esetnél az általános, hozzátartozótól való vásárlást tiltó összeférhetetlenségi rendelkezés nem alkalmazandó. Házastársak közös igénylésénél e kivétel sajátos módon akkor is működhet, ha együtt lesznek kizárólagos tulajdonosok. Viszont a meglevő tulajdonra vonatkozó 50%-os korláttal számolnod kell!
Lakhatási alkalmasság
Vannak műszaki minimumok is. A lakásnak alkalmasnak kell lennie lakhatásra: megfelelő szoba, főzési lehetőség, fürdő és WC, villamos energia, fűtés, ivóvíz- és szennyvízmegoldás szükséges. A bank helyszínen is ellenőrizhet. Ha a bank elsőre alkalmatlannak minősíti, építésügyi műszaki szakértő véleménye fordíthat a helyzeten: megfelelő szakvélemény birtokában pusztán erre hivatkozva a kérelmet nem utasíthatja el (18. §).
Két plafon egyszerre: vételár és négyzetméterár
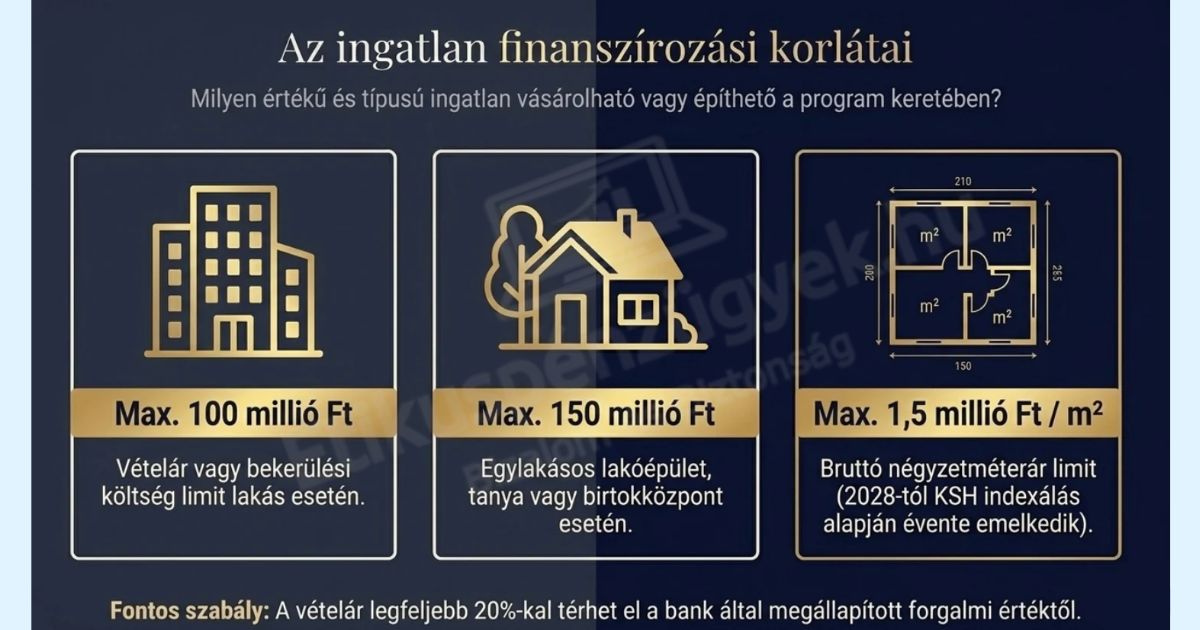
A megvehető ingatlan összértékének felső határa az ingatlan besorolásától függ: lakásnál 100 millió, egylakásos lakóépületnél, tanyánál vagy birtokközpontnál 150 millió forint. Ettől függetlenül figyelni kell az 1,5 millió forintos bruttó négyzetméterárkorlátra is.
Példa: egy 50 m² hasznos alapterületű, 80 millió forintos társasházi lakás a 100 milliós teljes árplafonon belül van, mégsem megfelelő: 80 millió / 50 = 1,6 millió Ft/m². Egy 60 m²-es, 84 milliós lakás viszont négyzetméterár alapján 1,4 millió Ft/m² – persze minden egyéb feltételt is teljesítenie kell.
A hasznos alapterület nem feltétlenül azonos a hirdetésben szereplő „alapterülettel”: a rendelet az erkély, loggia, terasz alapterületének 50%-át is beszámítja. Garázs és pinceszinti helyiség viszont nem számítható hozzá így.
Arra is figyelj, hogy az energetikai tanúsítványon megjelenő hasznos alapterület NEM azonos a Wekerle+ szempontjából kiszámított hasznos alapterülettel. Ha bizonytalan vagy, akkor inkább kérj előzetes értékbecslést!
A 15. § szerint 2028. január 1-jétől a négyzetméterár-határt évente a KSH meghatározott új lakásárindexéhez igazítják. A 100/150 milliós teljes árplafon automatikus indexálásáról viszont ez a rendelkezés nem szól.
A vételár főszabály szerint a bank által megállapított forgalmi értéktől legfeljebb 20%-kal térhet el. A szabály alól kivétel lehet például a kedvezményes áron értékesített, a bérlője által megvásárolt önkormányzati lakás (14. §).
=> egylakásos lakóépület: a tulajdoni formájától függetlenül
- olyan szabadon álló, oldalhatáron álló, zártsorú beépítési móddal vagy a telken meglévő épülethez csatlakozó módon épített, egy lakást magában foglaló lakóépület, amely önálló tető- és épületszerkezettel és a terepszintről közvetlen bejárattal rendelkezik, vagy
- olyan ikerház, sorház vagy láncház, amelyben a kölcsönnel érintett lakás önálló tető- és épületszerkezettel és a terepszintről közvetlen bejárattal rendelkezik
Ki igényelheti? - szigorítások és könnyítések
=> Életkor: 18.-tól a 45. születésnapodig
Az Otthon Start rendeletében ilyen felső életkori korlát nem szerepelt. A Wekerle Plusznál viszont az igényléskor legalább 18 évesnek és cselekvőképesnek kell lenned, és utoljára a 45. életéved betöltésének napján még beleférsz a rendeleti fogalomba. Az utána benyújtott igénylés már nem. Ne hagyd az adásvétel vagy az iratok beszerzésének véletlen csúszására ezt a határidőt!
Magyar állampolgárokon kívül egyes szabad mozgásra jogosult, Magyarországon tartózkodási jogukat ténylegesen gyakorló személyek, meghatározott huzamos tartózkodási joggal rendelkező harmadik országbeli állampolgárok és elismert hontalanok is jogosultak lehetnek (4. §).
=> Nem kell hozzá házasság, gyermek vagy kétéves TB
Ez valódi könnyítés: nincs házassági, gyermekvállalási vagy kétéves TB-jogviszonyra vonatkozó előírás. Ettől azonban még a bank vizsgálja a rendszeres, elfogadható jövedelmet és a hitelképességet. Egy frissen munkába álló jelentkező így nem feltétlenül szorul ki állami feltétel miatt, de ettől még lehet, hogy a bank kevesebb hitelt ajánl, vagy elutasítja a kérelmet.
=> Házastársak, élettársak és adóstársak
Nagy eltérés az Otthon Starthoz képest: ha házastársként vagy élettársként kéritek a kölcsönt, azt csak közösen nyújthatjátok be (egyneműek csak bejegyzett élettársakként). Tehát nincs lehetőség vagyonjogi szerződéssel sem kihagyni a másik felet!
A jogosultsági feltételeket – a kivételként kezelt szülő/testvér adóstársi helyzettől eltekintve – mindkét igénylőnek teljesítenie kell, és mindketten tulajdont szereztek.
Az nem működik, hogy a pár egyik tagja megfelel, a másiknak pedig már van egy nagyobb lakása, ezért „csak az egyikünk nevére” kérnék támogatott közös vásárlásra. A Wekerle Plusz összevontan vizsgál bizonyos tulajdoni viszonyokat. Egyedülállóként természetesen önállóan is igényelhetsz.
A közös igényléskor (házaspárok, élettársak) a megszerzett tulajdoni hányad arányára viszont nincs előírás a rendeletben. Ez azt jelenti, hogy lehet majd 50-50%, de akár 1-99% is az megszerzett tulajdoni hányadok aránya Wekerle Plusz lakáshitellel való vásárlás/építés esetén.
Adóstársként a szülőd vagy testvéred bevonható, ha a jövedelem miatt a hitelképességed érdekében erre szükség van. Ők azonban nem szerezhetnek tulajdont az ingatlanban, és mentesek a korábbi lakástulajdonra vonatkozó 11. §-beli feltételek, valamint az életkori feltételek teljesítésétől.
A bank ettől még őket is adósként kezeli: a törlesztésért jogilag felelnek.
Még egy fontos szempont, amennyiben adóstársat vontok be és 10% önerővel vásárolnátok:
Hiába vagy / vagytok jogosultak 10% önerővel vásárolni, ha a jövedelmet növelő adóstársként bevont szülő és/vagy testvér rendelkezik már 50%-ot elérő lakástulajdonnal, akkor nem vagytok jogosultak a 10% önerővel vásárlásra. Kivétel, ha a megvásárolandó ingatlan megfelel az MNB "zöld" szabályainak, mert akkor mégis jogosultak lehettek...
Szóval nem egyszerű, inkább kérdezz!
=> Büntetlen előélet, köztartozás, KHR, korábbi támogatás
- Büntetlen előélet, amit 30 napnál nem régebbi erkölcsi bizonyítvánnyal vagy teljes bizonyító erejű magánokiratban tett nyilatkozattal lehet igazolni.
- Köztartozás-mentesség az előírt értékhatár felett. Ha a bank eltérést talál, 14 napos hiánypótlással rendezhető az elmaradás; sikertelenség esetén elutasítják a kérelmet.
- KHR-tartozás kizárása: ha a vonatkozó, nyilvántartott negatív vagy passzív tartozásod fennáll, nem vagy jogosult; kivétel, ha azt legalább egy éve rendezted. A banki hitelbírálat ezen felül is vizsgálhat hitelmúltat.
- Korábbi támogatás visszafizetése: ha az igénylés előtti három évben végleges hatósági vagy jogerős bírói döntés alapján más lakáscélú állami támogatás visszafizetésére köteleztek, az főszabály szerint kizár. Kivétel lehet bizonyos gyermekvállalási kötelezettség elmaradása miatt visszakövetelt támogatás, amennyiben a jogszabályban felsorolt egészségi vagy gyermekkel kapcsolatos körülményeket a kormányhivatal méltányossági határozata megfelelően elismeri (10. §).
=>Csak egyszer vehető fel
Aki már igénybe vette a Wekerle Plusz kölcsönt, másodszor nem kérheti meg, még akkor sem, ha azt már teljes egészében visszafizette (4. §). Ez fontos abban az esetben is, ha jövedelmet javító adóstársként (szülő, testvér) lépsz be egy ilyen hitelbe (bár ebben a kérdésben még állásfoglalást várnak a bankok).
A régi Otthon Start külön konstrukció, de egy már meglévő támogatott lakáshitel esetén a következő korlát különösen fontos:
Más államilag kamattámogatott lakáshitellel NEM járhat együtt
A 9. § alapján nem lehet fennálló, más lakáscélú állami kamattámogatott hitel mellett igényelni a Wekerle Pluszt, és vállalni kell, hogy a Wekerle kamattámogatásának fennállása alatt sem igényelsz ilyet.
Így a korábbi, Otthon Start + CSOK Plusz kombináció lehetősége ebben az új formában nem működik. Sőt, ha jövedelmet javító adóstársként (szülő, testvér) léptél be az Otthon Start hitelbe, akkor sem (bár erre még várják a bankok a Kincstár állásfoglalását).
Más, nem kamattámogatott lakáshitel vagy vissza nem térítendő támogatás összekapcsolhatóságát külön kell ellenőrizni: nem minden „állami kamattámogatás” ugyanaz a jogi kategória. Így jelenlegi ismereteink alapján például Babaváró kölcsön és Munkáshitel lehet mellette.
Állami támogatás is lehet mellé. Tehát a Falusi CSOK támogatási része, ÁFA visszatérítés lehet, de a Falusi CSOKhitel nem!
A lakástulajdon-szabály: talán ez a legkönnyebben félreérthető rész
Az első lakás kifejezés megtévesztő lehet. Nem feltétlenül zár ki minden korábbi tulajdon, de fontos, milyen arányban, hány ingatlanban, milyen értéken és hogyan jutottál hozzá.
A főszabály szerint sem most, sem korábban bármikor nem lehetett egy lakásban 50%-ot elérő tulajdoni hányadod.
Tehát a 49% és az 50% között jogilag nagyon nagy a különbség. Az Otthon Start ezzel szemben alapvetően a kérelem előtti tíz évet vizsgálta és az 50%-ot meg nem haladó tulajdont.
Kivételek:
- a 30 millió forintos lakás: a 11. § (2) alapján akkor is jogosult lehetsz, ha a kivételnek megfelelő, legfeljebb 30 millió forint értékű lakásod volt vagy van. A határba a pontosan 30 millió is belefér. Együttes igénylés ezt a kivételt is együtt kell vizsgálni!
De vigyázz: résztulajdonnál az egész lakásra arányosítva kell az értéket/vételárat megvizsgálni. Eladott lakásnál a korábbi vételár teljes lakásra vetített összegével számolhatnak. Az értéket 90 napnál nem régebbi értékbecsléssel vagy adásvételi szerződéssel kell igazolni.
- Lebontott vagy hatóság által bontásra kötelezett lakás: a bontás tényét megfelelő hatósági irattal igazolni kell.
- Jogszabályon alapuló haszonélvezettel megszerzett lakás, ha az előírt időpontban a haszonélvező ott lakik vagy eladáskor ott lakott (jellemzően örökléssel és özvegyi joggal). Ez nem ugyanaz, mint amikor egy szerződésben alapított haszonélvezet terhelte a kapott ingatlant, ahogy az Otthon Startnál volt.
Közös igénylésnél ugyanazon lakásban a két fél meglévő vagy korábbi tulajdoni hányadát össze kell adni. Például két 25%-os hányad ugyanabban a lakásban már eléri az 50%-ot; ekkor más, külön szabály szerinti kivétel nélkül gond van. A korábbi tulajdont és a kivételt mindig ingatlanonként, időrendben és a tulajdonszerzés jogcíme szerint érdemes ellenőrizni.
Példa 1. Korábban örököltél egy lakás 40%-ából, amelyben édesanyád lakik? Nem automatikus a kizárás, de tisztázni kell a másik tulajdoni hányadot, az egész lakás értékét, és a haszonélvezet jogcímét is.
Példa 2. 15 éve volt egy 60%-os részed egy 26 milliós lakásban. A főszabály alapján kizáró ok lenne a 60%, ám ha a 30 milliós érték-kivétel minden feltétele igazolható, még lehet jogosultság.
Példa 3. Párként ugyanabban a 100 milliós lakásban korábban egyenként 24%-otok volt: az együttes 48% önmagában nem éri el az 50%-ot. Ha ugyanott 25% és 25% volt, az már 50%, és a kivételek nélkül kizáró ok lehet.
A kamatok valódi ára: 3% vagy 5% – mennyi pénz a különbség?
A kamatkülönbséget sokan két százalékpontnak látják, és annyival elintézik, hogy „nem olyan nagy ügy”. Nézzük meg a matematikát.
50 millió forint hitel, 25 év, azonos tőke és annuitásos törlesztés mellett, végig változatlan, évi 3%-os kamattal a havi törlesztőrészlet körülbelül 237 106 Ft, összesen 71,13 millió Ft. Évi 5%-os kamattal már 292 295 Ft a havi törlesztő, összesen 87,69 millió Ft. A különbség havi 55 189 Ft, a teljes futamidőre vetítve körülbelül 16,56 millió Ft.
Ez nem THM-számítás: nem tartalmazza a folyósítási járulékos költségeket, biztosításokat, esetleges előtörlesztést és hitelfedezeti kockázatokat. De jól megmutatja, miért nem elég a maximálisan felvehető összeget nézni.
|
Hitelösszeg, 25 év |
Havi törlesztő 3%-kal |
Havi törlesztő 5%-kal |
Havi különbség |
|---|---|---|---|
|
20 M Ft |
~94 842 Ft |
~116 918 Ft |
~22 076 Ft |
|
30 M Ft |
~142 263 Ft |
~175 377 Ft |
~33 114 Ft |
|
40 M Ft |
~189 685 Ft |
~233 836 Ft |
~44 151 Ft |
|
50 M Ft |
~237 106 Ft |
~292 295 Ft |
~55 189 Ft |
A 3% és 5% felső ügyfélkamat, nem minden bankra nézve kötelező tényleges ajánlati ár. Kérj több banktól számszerű, THM-et és teljes visszafizetendőt is bemutató ajánlatot, és ne a minimális havi törlesztőnél feszítsd ki a családi költségvetést.
=> Kamat fix – de milyen értelemben?
A rendelet a támogatott személy által fizetendő ügyfélkamat plafonját adja meg ugyanúgy, mint az Otthon Startnál. A bank állammal szembeni teljes ügyleti kamatának számítása más szabály szerint történik: az ötéves államkötvény-aukciók meghatározott átlaghozamához kapcsolódik, plusz 0,5 százalékponttal, és a támogatási idő alatt ötévente változhat.
Amíg a támogatás jogszerűen fennáll, ez nem jelenti a te 3 vagy 5%-os plafonod ötévenkénti emelkedését a Wekerle Plusz lakáshitelnél. Ha emelkednek a kamatok, az állam fizet többet, a te kamatod fix. Ha viszont elveszíted a támogatást, a bank már más, a 33. § (4) szerinti kamatmegállapításra térhet át. Ezért van tétje az öt év alatt vállalt szabályoknak.
=> Önerő, díjak és a tényleges banki hitelbírálat
A rendelet a legalább 10%-os önerőt írja elő, megfelelő pótfedezet bevonása esetén kivétellel, az MNB hitelfedezeti és jövedelemarányos szabályai között. A 10% nem garantált banki finanszírozási arány. A bank magasabb önerőt is megkövetelhet az ingatlan, az ügyfél és az értékbecslés alapján.
A 100 millió forintos vételár plafon tehát nem azt jelenti, hogy 90 milliós támogatott hitelt kaphatsz: az állami termék legfeljebb 50 millió, a fennmaradó vételárról más forrásból kell gondoskodni.
A bank az igénylésért és folyósításért együtt legfeljebb 30 000 Ft díjat számíthat fel, az értékbecslés és helyszíni szemle költsége ezen felül lehet. Az előtörlesztés költsége legfeljebb 1%. Ha ugyanahhoz a lakáscélhoz piaci lakáshitelt is kérsz, annak külön díjazási feltételeit is figyelembe kell venni (40. §).
A hitel forintalapú. Hitelfelvétel előtt gondoskodj lakásbiztosításról (kötelező, hogy legyen!), számolj ügyvédi, közjegyzői, földhivatali és az illetékköltséggel is. A Wekerle Plusz nem ad vagyonszerzési illetékmentességet. És ne feledd: a szülő adóstárs bevonása nem csupán egy „jövedelemkiegészítő igazolás”. Valódi anyagi felelősséget is jelenthet.
Hogyan kell igényelni? Határidők és igazolások
Vásárlásnál a kölcsönkérelmet az adásvételi szerződés megkötésétől számított 180 napon belül kell beadni; építésnél a használatbavételi engedély kiállítása előtt. Szükség lesz személyes okmányokra, lakcím- és jogosultsági igazolásokra, adásvételi szerződésre vagy építési engedélyre/bejelentésre, valamint az ingatlanra és szükség szerint az építési költségekre vonatkozó dokumentumokra.
A banki elbírálás határideje főszabály szerint vásárlásnál 30 nap, építésnél 60 nap, a szabályszerű hiánypótlási idő ezen felül lehet. A banknak írásban kell indokolnia az elutasítást. Ha a jogszabályi jogosultsági feltételre hivatkozva utasítottak el, 15 napon belül a kormányhivataltól kérhető a feltétel teljesítésének megállapítása; ez nem írja felül a bank önálló hitelképességi döntését.
A folyósítás vásárlásnál főszabály szerint egyösszegű; új, még épülő otthonnál vagy építésnél lehet részletezett. Az építkezésnél általában először a saját erőt kell felhasználni. Készültségi fok alapján, számlákkal történik a folyósítás; legalább a bank által elfogadott bekerülési költség 70%-áról kell megfelelő számlát bemutatni. Megfelelő pótfedezettel bizonyos feltételek mellett előzetes részfolyósítás is lehetséges, első részletként legfeljebb a kölcsön 30%-áig.
Új lakás vásárlására vonatkozóan eltérő szabályok vannak a már használatba vett lakás, a projekthitelből épülő, társasházi építményi joggal érintett konstrukció, illetve a használatbavételi engedély előtt, egy összegben vagy részletekben folyósított ügylet között. Itt az építtető dokumentumait és a bank szerződéses folyósítási feltételeit is nézd meg, mielőtt pénzügyi kötelezettséget vállalsz.
Ötéves bentlakás – amit a régi Otthon Start nem követelt meg
Az Otthon Start egyik fontos rugalmassága az volt, hogy az alap-rendelet nem kötötte ötéves életvitelszerű bentlakáshoz a támogatást. A Wekerle Plusz ezzel szemben megköveteli, hogy a hitelből vásárolt vagy épített lakás valóban az otthonod legyen.
Az állandó lakcímet a folyósítástól – építés és egyes új lakás vásárlási helyzetekben az utolsó folyósítástól vagy a használatbavételi engedélytől – számított 180 napon belül be kell jelenteni. Ha ez nem történik meg, a kormányhivatal egyszer 60 napos póthatáridőt adhat a jogszerű állapot megteremtésére (19. §). Sőt, lakóhelyet, tartózkodási helyet vagy hontalan esetében szálláshelyet nem létesíthetsz máshol!
Az állami jelzálogjog és elidegenítési-terhelési tilalom főszabály szerint 5 évig áll fenn. Vásárlásnál a hitelszerződés időpontjától, építésnél a megfelelő műszaki igazolás és használatbavétel után számítandó. A bank saját jelzálogjoga természetesen a hitel fennállásához igazodik, tehát nem tűnik el automatikusan öt év után.
Mikor lakhatsz máshol anélkül, hogy megsértenéd a szabályt? - kivételek:
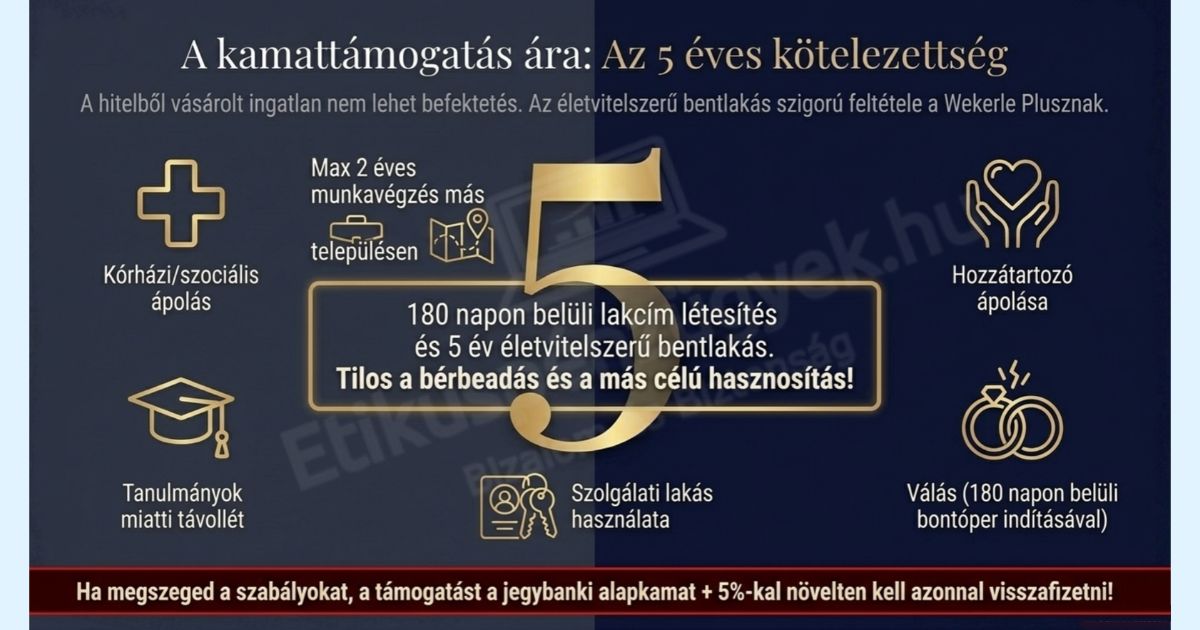
A rendelet nem akarja büntetni az élet összes váratlan helyzetét. Az ötéves bentlakás alól – az adott körülményeket és igazolásokat vizsgálva – kivételek vannak:
- Tartós fekvőbeteg-gyógyintézeti, fekvőbeteg-szakellátási vagy bentlakásos szociális intézményi ellátás.
- Munkavállalás miatt indokolt, legfeljebb kétéves, más településen tartózkodás.
- Közeli hozzátartozó ápolása miatti átmeneti távollét.
- Szabadságvesztés-büntetés letöltése.
- Olyan munkaviszony vagy szolgálati jogviszony, amely a munkáltató által térítésmentesen biztosított szolgálati lakásban lakást követel meg.
- Tanulmányok miatt átmeneti távollét.
- A támogatott személy halála az időszak alatt.
- A házastársak életközösségének megszűnése miatti kiköltözés, ha a házasság felbontását kérő keresetlevelet a kiköltözés utáni 180 napon belül benyújtják.
Ezek a 20. § szerinti kivételek nem jelentenek engedélyt a bérbeadásra. A lakás használatát harmadik személynek átengedni, azon haszonélvezetet alapítani vagy a lakást lakáscéltól eltérően hasznosítani főszabály szerint tilos az öt évben. Viszont nem sérti a használatátadási tilalmat például az, ha közeli hozzátartozó részére, a kötelezően szolgálati lakás használata idejére ingyenesen átengedik a lakás használatát; illetve ha közeli hozzátartozód is ingyenesen létesít ott lakóhelyet vagy tartózkodási helyet (20. § (6)).
Vállalkozói kivétel: a 26. § szabályozza, hogy a saját gazdasági társaság székhelyének vagy egyéni vállalkozói székhelynek történő bejelentéséhez, valamint a kapcsolódó földrészlet/melléképítmény saját üzleti célú tevékenységének használatához milyen előzetes, teljes bizonyító erejű nyilatkozat és elkülönített vételár/költségkimutatás szükséges. Ettől még a lakóingatlant nem teheted korlátlanul üzlethelyiséggé és nem adhatod szabadon bérbe.
Mikor kell visszafizetned az állami kamattámogatást?
Most érkeztünk a legfontosabb – és az első hirdetésekből legkönnyebben kimaradó – részhez. A Wekerle Plusz kölcsön nem vissza nem térítendő pénz: a hitel tőkéjét minden esetben vissza kell fizetni. Az állami segítség kamattámogatás, amely a megfelelő ügyfélkamatot teszi lehetővé. Ha megszeged a jogosultsági vagy szerződéses feltételeket, nemcsak az új törlesztőd lehet nagyobb, hanem a korábban nyújtott támogatás visszafizetését is előírhatják.
A rendelet 50. § (1) bekezdése két együttes jogkövetkezményt fogalmaz meg: (1) az addig igénybe vett kamattámogatást megfelelő kamattal növelten vissza kell fizetni, és (2) a kamattámogatás a jövőre nézve megszűnik. Az 51. § több kötelezettség megsértésénél ugyanezt a két következményt rendeli alkalmazni. Nem helyes tehát azt gondolni, hogy időben bejelentett, öt éven belüli lakáseladás esetén biztosan csak a jövőbeni kedvezményt veszíted el.
A) Jogosulatlan igénybevétel vagy valótlan nyilatkozat (50. §)
Ha a hitelhez valótlan adattal jutottál hozzá, vagy a kölcsönt/kamattámogatást jogosulatlanul vetted igénybe, a már kapott támogatást a támogatás igénybevételének napjától számítva a jegybanki alapkamat + 5 százalékpont szerinti kamattal növelten kell visszaadnod, és a jövőbeni támogatás is megszűnik. Ez nem azonos azzal, hogy a hitelszerződés tőkéje azonnal, minden esetben automatikusan egy összegben esedékes – a banki szerződés következményeit külön vizsgálni kell.
B) Az építés meghiúsul vagy túllépi a határidőt (50. §)
Visszafizetési helyzetet okozhat, ha:
- elállsz az építési szándéktól;
- nem jelented be az építési munkák megkezdését a hitelszerződéstől számított egy éven belül;
- nem igazolod az építés befejezését a szerződésben rögzített időpontig, de legfeljebb az építés megkezdésétől számított 6 éven belül használatbavételi engedéllyel;
- az építés más, neked felróható okból hiúsul meg.
Speciális újépítésű lakás vásárlásánál, amikor a projekthitel és a társasházi építményi jog miatt korai részfolyósítás történik, más határidő érvényes: főszabály szerint az első részfolyósítástól három év, és az időben, indokolással beadott kérelem alapján legfeljebb még egy év engedélyezhető.
Kamatkülönbség: az utóbbi, speciális újépítésű vásárlásnál a korábbi támogatást a 50. § (4) alapján a jegybanki alapkamattal azonos, nem az alapkamattal + 5 százalékpont szerinti kamattal kell növelten visszafizetni. Egyéb, itt szabályozott építési meghiúsulásnál a főszabály szerinti magasabb kamat léphet életbe. A kamat a rendelet alapján nem tőkésíthető.
C) Eladod, lebontod, kiadod vagy nem laksz ott (51. §)
Az öt évre bejegyzett állami elidegenítési és terhelési tilalom idején kamattámogatás-visszafizetési és megszűnési következményt eredményezhet:
- a lakás elidegenítése (eladása, másnak átadása); a természeti katasztrófa miatt szükségessé vált bontás kivétel a bontási szabály alól;
- a lakás használatának harmadik személy részére átengedése, használati vagy haszonélvezeti jog alapítása (a meghatározott ingyenes hozzátartozói kivételekkel);
- a lakástól eltérő célú hasznosítás (a szabályosan nyilatkozott vállalkozási kivételekkel);
- a valós bentlakási vagy lakcímkötelezettség megsértése (a kifejezett távolléti kivételeken túl).
A lakcím/bentlakási esetnél a jogszabály a 180 nap lejártát követő naphoz köti a kamattámogatás megszűnésének időpontját, míg más esetekben a jogsértő esemény napja irányadó. A támogatás korábbi összegének visszatérítését és a kamatot is külön figyelembe kell venni.
Résztulajdon eladása: ha az öt év alatt csak egy tulajdoni hányadot idegenítesz el, a támogatásnak az eladott hányadra eső arányos részét kell visszafizetni, és az erre jutó jövőbeni támogatás szűnik meg (51. § (5)). Ezt nem szabad összekeverni azzal a szabállyal, amely eleve tiltja a hitelcéllal szerezhető tetszőleges résztulajdont.
Viszont nem számít az elidegenítési és terhelési tilalom megszegésének, ha a lakásban öröklés révén harmadik személy tulajdonjogot vagy haszonélvezeti jogot szerez, vagy a lakásra közérdekű használati jogot alapítanak.
D) Nem jelented be időben a változást (51. § (2)–(3))
Ez külön kockázat, nagyon figyelj rá! Az eladást, kiköltözést/lakcímváltozást, bontást, eltérő hasznosítást vagy használatátadást főszabály szerint 30 napon belül be kell jelenteni a kormányhivatalnak, a kapcsolódó iratokkal. Ha harmadik személy beleegyezése kell a szerződéshez, a határidő 45 nap; ha hatósági jóváhagyás vagy bejegyzés szükséges, az attól számított 30 nap.
Késedelmes vagy elmaradt bejelentésnél a rendelet kifejezetten a szabályszegő eseménytől számított jegybanki alapkamat + 5 százalékpont szerinti kamattal növelt visszafizetési kötelezettséget ír le. Az időben történő bejelentés nem teszi jogszerűvé magát a tiltott lépést; legfeljebb a mulasztás további következményeit kerülheted el.
E) Mi a helyzet, ha önhibádon kívül kerülsz bajba?
Nem minden távollét szabályszegés. Az egészségügyi ellátás, a munkavállalás miatti megfelelő ideig tartó távollét, az ápolás, a tanulmányok, a szabadságvesztés, a munkáltatói szolgálati lakás, a halál és a meghatározott, határidőben igazolt válási élethelyzet a 20. § szerint kivételt képezhet. Természeti katasztrófa miatt szükségessé vált bontás sem esik a szokásos bontási tilalom alá. De a kivétel tényeit és iratait neked kell rendezni, lehetőleg még a helyzet bekövetkezése előtt a bankkal és szükség esetén a kormányhivatallal.
=> Lehet méltányosságot kérni, ha visszakövetelik a támogatást?
Igen, de nem automatikus elengedést. Az 52. § szerint a visszafizetés elrendeléséről szóló döntés átvételétől 30 napon belül kérelemre a kormányhivatal részletfizetést engedélyezhet, ha az azonnali, egyösszegű teljesítés családi, jövedelmi, vagyoni és szociális helyzetedben aránytalanul súlyos terhet okozna.
Ha a visszafizetés neked fel nem róható okból a megélhetésedet ellehetetlenítené, a kormányhivatal legfeljebb öt év fizetési halasztást is adhat. Nem minden nehéz helyzet minősül ilyennek, és nem automatikus a döntés. A megengedett részletfizetés feltételeinek megszegésével a tartozás ismét egy összegben esedékessé válik. Az eljáráshoz ezért a helyzetet alátámasztó iratokat és pénzügyi kimutatásokat érdemes összeszedni.
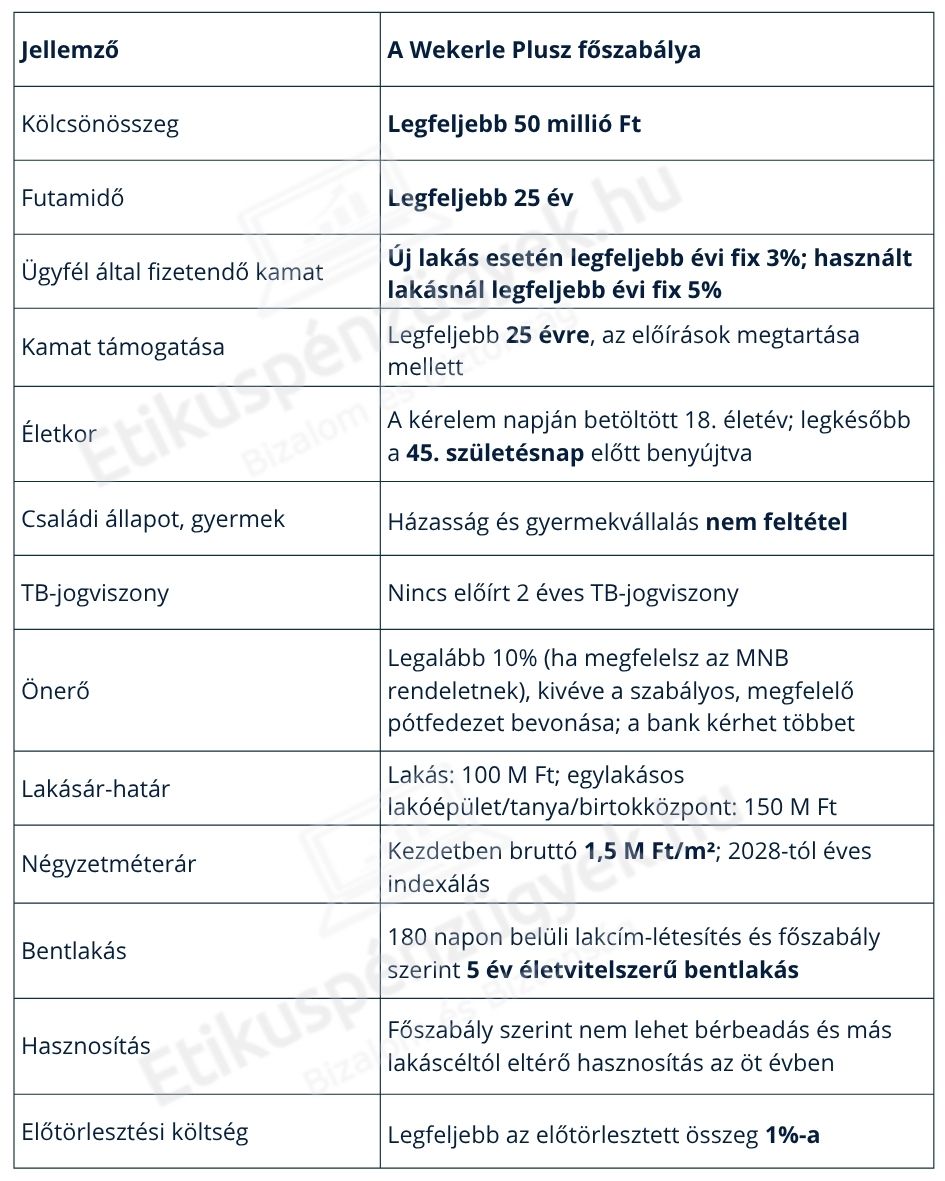
Forrás: a rendelet 2., 14–15., 19–20., 28., 31–35., 40. §-ai
Melyik bank és milyen feltételekkel?
Hogyan kell igényelni? Határidők és igazolások
Vásárlásnál a kölcsönkérelmet az adásvételi szerződés megkötésétől számított 180 napon belül kell beadni; építésnél a használatbavételi engedély kiállítása előtt. Szükség lesz személyes okmányokra, lakcím- és jogosultsági igazolásokra, adásvételi szerződésre vagy építési engedélyre/bejelentésre, valamint az ingatlanra és szükség szerint az építési költségekre vonatkozó dokumentumokra.
A banki elbírálás határideje főszabály szerint vásárlásnál 30 nap, építésnél 60 nap, a szabályszerű hiánypótlási idő ezen felül lehet. A banknak írásban kell indokolnia az elutasítást. Ha a jogszabályi jogosultsági feltételre hivatkozva utasítottak el, 15 napon belül a kormányhivataltól kérhető a feltétel teljesítésének megállapítása; ez nem írja felül a bank önálló hitelképességi döntését.
A folyósítás vásárlásnál főszabály szerint egyösszegű; új, még épülő otthonnál vagy építésnél lehet részletezett. Az építkezésnél általában először a saját erőt kell felhasználni. Készültségi fok alapján, számlákkal történik a folyósítás; legalább a bank által elfogadott bekerülési költség 70%-áról kell megfelelő számlát bemutatni. Megfelelő pótfedezettel bizonyos feltételek mellett előzetes részfolyósítás is lehetséges, első részletként legfeljebb a kölcsön 30%-áig.
Új lakás vásárlására vonatkozóan eltérő szabályok vannak a már használatba vett lakás, a projekthitelből épülő, társasházi építményi joggal érintett konstrukció, illetve a használatbavételi engedély előtt, egy összegben vagy részletekben folyósított ügylet között. Itt az építtető dokumentumait és a bank szerződéses folyósítási feltételeit is nézd meg, mielőtt pénzügyi kötelezettséget vállalsz.
A kölcsönkérelem elbírálása során a hitelintézet ellenőrzi a kölcsön igénybevételi feltételeinek meglétét. A hitelintézet a kérelmet elutasítja, ha az igénylő a kölcsön jogosultsági feltételeit nem teljesíti, illetve nyilatkozatában foglaltak nyilvánvalóan nem felelnek meg a valóságnak.
Viszont a kormányhivatal végleges határozata fellebbezés esetén sem korlátozhatja a hitelintézet hitelezési tevékenységét => a hitelképességed is meghatározza, hogy igényelheted-e!
Amennyiben más, nem kamattámogatott kölcsönt is felveszel, akkor azzal együtt folyósítják, vagy, ha azt másik banknál veszed fel, akkor csak annak kifolyósítása után történhet a Wekerle Plusz lakáshitel folyósítása.
FONTOS!!! Amennyiben korábban készült Otthon Start hitelhez értékbecslés, az NEM elfogadható a Wekerle+ lakáshitelhez, így új értékbecslés szükséges akkor is, ha a korábbi még 90 napon belüli!
FONTOS!!! A rendelet lehetőséget ad a 10% önerővel való vásárlásra és a bevont adóstársnál a Wekerle+ lakáshitelnél nem vizsgálják a meglevő ingatlantulajdont, DE az MNB rendelet szerint 10% önerőre akkor vagytok jogosulttak, ha minden szereplőre (adós, adóstárs) igaz, hogy nincs 50%-ot elérő tulajdonjoga!
Melyik bankot válaszd a Wekerle Plusz lakáshitel igényléséhez?
Hangsúlyozom, még rengeteg a kérdés. A bankok az általuk feltett értelmezési kérdésekben még állásfoglalásra várnak. Sajnos eddig az látszik, hogy nem egyértelmű a törvény szövege, így sok esetben a bankok is eltérően értelmezik a szabályokat és erre rakódnak az aktuálisan érvényes bankspecifikus szabályok.
Összeszedtem azokat a bankokat, amelyek már megmutatták, mire számíthatunk náluk a Wekerle Plusz Lakáshitel kapcsán:
- ERSTE BANK - indulás 2026.11.04.
- hitelösszeg 4-50 millió Ft
- futamidő: 5-25 év
- vásárlási és építési hitel
- Erste LTP-ből ingyenes előtörlesztés
- helyettesítő, kiegészítő fedezet esetén a tulajdonos bárki lehet
- 10% önerő településlista és ügyfélminősítés alapján
- piaci hitellel kombinálva, annak kamata is kedvezőbb
- Raiffeisen Bank - indulás 2026.10.29.
- új és használt lakás vásárlására
- futamidő: 10-25 év
- hitelösszeg: 1-50 millió Ft
- pótfedezet bevonásával akár 0% önerővel is
- 10% önerős igénylés településlista alapján
- piaci hitellel kombinálva, annak kamata is kedvezőbb
- hitelbírálati/folyósítási díjat elengedi
- szerződéskötési díjat nem számítják fel
- értékbecslés díját a bank fizeti az igényléshez, az utólagos helyszíni szemle díját pedig visszatérítik
- közjegyzői díjból 50 ezer Ft visszatérítés
- jelzálog bejegyzés díját átvállalják
- egyéb kedvezmények vállalástól függően
- OTP Bank - indulás 2026.11.16.
- hitelösszeg: 3-50 millió Ft
- futamidő: 6-25 év
- vásárlási és építési hitel
- piaci hitellel kombinálva, annak kamata is kedvezőbb
- indulási díjkedvezményeket nem ad
- MBH Bank - indulás várhatóan 2026.11.16.
- hitelösszeg:
- futamidő:
- vásárlási és építési hitel
- akciós kamattal indulnak 700e Ft / hó jóváírás vállalása mellett (2,95% ill. 4,95%)
- Egyenlítő hitelkonstrukció is elérhető szintén az akciós kamattal (THM csökken és futamidő rövidül)
- szerződéskötési díjat nem számítják fel
- értékbecslés díját visszatérítik (1 db)
- közjegyzői díjból 30e / 50e Ft visszatérítés
- egyéb kedvezmények és jóváírások, vállalástól függően
- piaci hitellel kombinálva, annak kamata is kedvezőbb
- 10% önerős igénylés településlista alapján
- pótfedezet bevonásával akár 0% önerővel is
- helyettesítő, kiegészítő fedezet esetén a tulajdonos bárki lehet
- CIB Bank - indulás 2026.11.10.
- futamidő: 5-25 év
- hitelösszeg 1-50 millió Ft
- piaci hitellel kombinálva, annak kamata is kedvezőbb
- 10% önerős igénylés településlista alapján (Well Located)
- pótfedezet bevonásával akár 0% önerővel is
- díjak elengedése / visszatérítése Hirdetmény szerint
- Unicredit Bank
- K&H Bank - indulás 2026.11.09.
- hitelösszeg 4-50 millió Ft
- futamidő: 5-25 év
- vásárlási és építési hitel
- szerződéskötési díjat vagy nem számítják fel, vagy csak az 50%-át számlavállalástól függően
- közjegyzői díjból 40 ezer Ft visszatérítés számlavállalástól függően
- értékbecslés díját elengedik, szükséges szemle díját átvállalják
- piaci hitellel kombinálva, annak kamata is kedvezőbb
- Magnet Bank
- Gránit Bank
Csak azokat a nagyon fontos különbségeket sorolom itt fel, amelyekkel mindenképp számolnod kell, mert eltér a rendelet kapcsán. A bankok egyéb szabályai miatt érdemes profi hitelközvetítő segítségét kérned, hogy a hitellel tanácsadás keretében segítsen neked felmérni a lehetőségeidet - írj vagy hívj!
Arra, hogy jogosult vagy-e a Wekerle Plusz Programot igénybevenni, készítettem egy előszűrő kalkulátort, sőt, minden fontos infót naprakészen megtalálsz külön menüpontban itt a blogon:
Wekerle Plusz jogosultsági előszűrő és naprakész információk
Wekerle Plusz Program részei: lakáshitel, felújítási támogatás és hitel, lakástakarék
Mivel ezzel kapcsolatban a rendelet még nem jelent meg és a várható indulás is csak 2027. február-március a Wekerle Plusz energetikai lakásfelújítási támogatásra és 2027. január a Wekerle Plusz Lakástakarékra, csak a jelenleg már közzétett információk alapján tudom összefoglalni, hogyan lesz - de folyamatosan frissíteni fogok...
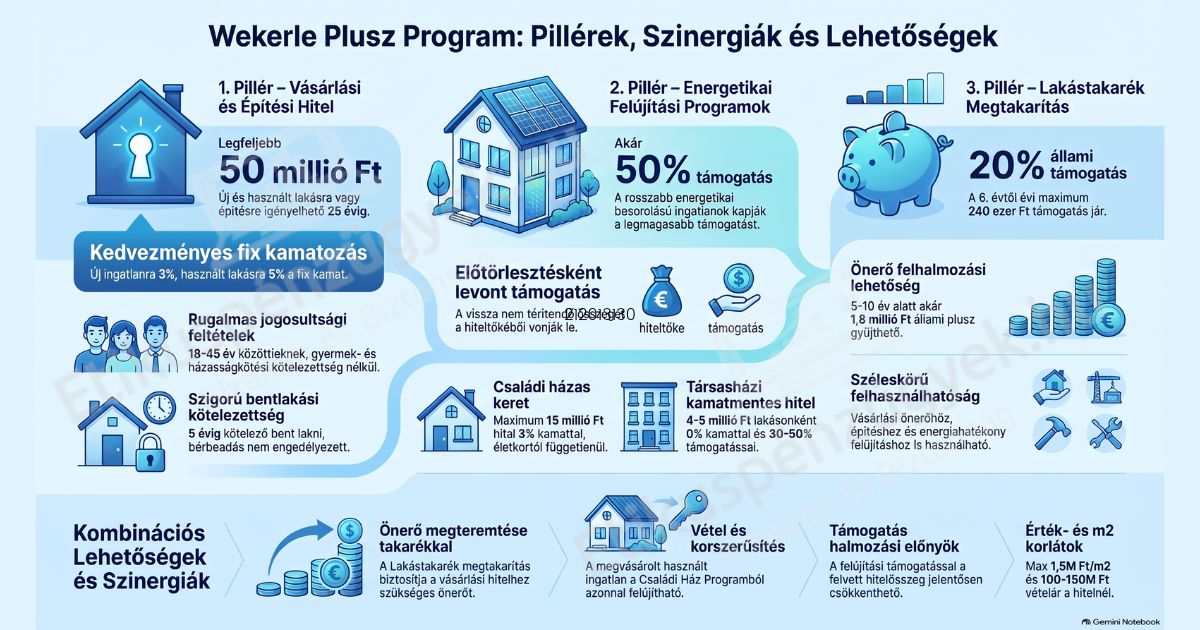
Az új stratégia három fő pillére:
Az új állami modell a tisztán magántulajdon-szerzést finanszírozó megközelítés helyett egy fenntarthatóbb, komplex szerkezetet alakít ki:
- Célzottabb vásárlási támogatások: A kedvezményes hiteleknél éles különbségtétel jelenik meg a használt és új ingatlanok között, miközben a kedvezményeket szigorú életkori és bentlakási korlátokhoz kötik.
- Közvetlen kínálatbővítés (Kínálati oldal támogatása): Az állam – részben uniós forrásokból – közvetlenül belép a fizikai lakhatási kínálat bővítésébe bérlakások és kollégiumok építésével.
- Meglévő lakásállomány energetikai korszerűsítése: Nagyszabású zöld felújítási program indul a lakóingatlanok szén-dioxid-kibocsátásának és fenntartási költségeinek csökkentésére.
WEKERLE+ ENERGETIKAI FELÚJJÍTÁSI TÁMOGATÁS ÉS HITEL
A meglévő lakásállomány műszaki és környezetvédelmi állapotának javítására indítja el a kormány a Wekerle+ Energetikai Felújítási Támogatás és Hitel programot. A program célja a háztartások primerenergia-felhasználásának csökkentése és a rezsiterhek tartós mérséklése.
- Országos hatáskörű a lehetőség, tehát minden településen igénybe vehető, gyermekvállalási vagy házassági feltétel NÉLKÜL (egyedülállók is felvehetik).
- Elvárt kötelező eredmény: Minimum 30%-os primerenergia-megtakarítás elérése kötelező! (energetikai tanúsítvány igazolja majd)
Wekerle+ Családi Ház Program magánszemélyeknek
Paraméterek:
- igényelhető: családi ház, sorház, ikerház korszerűsítésére és kis lakásszámú épület egyedi fűtésű lakásának energetikai korszerűsítésére
- felvehető hitelösszeg: maximum 15.000.000 Ft
- futamidő: 15 év
- kamat: fix 3%
- önerő (a hitelösszegen felül): 5% de max. 500.000 Ft
- vissza nem térítendő támogatás: kezdeti energetikai besorolástól függően
- A-C 0% (nincs vissza nem térítendő támogatás)
- D-G 30% visszatérítés a hitelbe tőketörlesztésként
- H-I 50% visszatérítés a hitelbe tőketörlesztésként
- számlákkal kell igazolni a munkálatokat
Mire használható fel?
- hőszigetelés
- nyílászárócsere
- világításkorszerűsítés
- árnyékolási rendszerek beépítése
- használati melegvíz korszerűsítése
- hőszivattyú és hatékony split klíma telepítése (gázkazán nem!!!)
- hőszabályozó radiátorszelepek
- napelem (a támogatás mx. 20%-áig!)
- tervezés, műszaki ellenőr, pályázati tanácsadás
Wekerle+ Társasházi és Panel Program
Paraméterek:
- igényelhető: panel vagy téglaépület korszerűsítésére
- felvehető hitelösszeg: maximum 4.000.000 Ft lakásonként panelban és maximum 5.000.000 Ft lakásonként téglaépületben
- futamidő: 15-20 év
- kamat: 0% kamatmentes hitel
- önerő 200.000 Ft lakásonként
- vissza nem térítendő támogatás: kezdeti energetikai besorolástól függően
- D-G 30% visszatérítés a hitelbe tőketörlesztésként
- H-I 50% visszatérítés a hitelbe tőketörlesztésként
Mire használható fel?
- hőszigetelés
- nyílászárócsere
- világításkorszerűsítés
- árnyékolási rendszerek beépítése
- melegvíz-rendszer korszerűsítése
- hőszivattyú telepítése (gázkazán nem!!!)
- hőszivattyús klíma
- lift korszerűsítés
- távhő: hőközpontcsere, rácsatlakozás, házközponti fűtés
- hőszabályozó radiátorszelepek
- napelem (a támogatás mx. 20%-áig!)
- akadálymentesítés (a támogatás mx. 20%-áig!)
- tervezés, műszaki ellenőr, pályázati tanácsadás
WEKERLE+ LAKÁSTAKARÉK
Ezzel visszatér a lakástakarékra adott állami támogatás lehetősége a megtakarításhoz. Ez egy hosszú távú, kiszámítható előtakarékosság állami támogatással: lakásvásárláshoz, építéshez önerő összegyűjtésére és energiahatékony felújításra.
Mivel kamata magasabb lesz, mint a jelenleg elérhető LTP szerződések esetén, várhatóan megmozgatja az állami támogatás nélküli lakástakarékok kínálatán is majd.
Paraméterek:
- megtakarítási idő: 5-10 év
- betéti kamat: legalább 3%
- állami támogatás az éves befizetésre:
- 5 év tartamra 10% évente, max. 120.000 Ft
- 6-10 év tartam a 6. évtől 20%, max. 240.000 Ft
Mire használható fel?
Hogyan használd ki a legjobban a Wekerle Plusz Program lehetőségeit?
Öt életszerű kérdés, amire a rendeletből lehet válaszolni
1. 44 éves vagyok, egyedülálló, nincs két év TB-m. Igényelhetem? A TB-jogviszony hiánya önmagában nem kizáró ok. Ha teljesíted a tulajdoni, KHR-, köztartozási és egyéb feltételeket, valamint a bank jövedelmi elvárásait, lehetséges.
2. 46 éves vagyok, első lakást vennék. A Wekerle Plusz életkori feltételét már nem teljesíted. Ettől piaci lakáshitelt vagy más, saját szabályokkal működő konstrukciót még vizsgálhatsz.
3. Páromnak volt egy 55%-os lakása, de azt tíz éve eladta. Az eltelt tíz év önmagában nem törli ezt a múltat. A 30 milliós kis értékű lakásra vagy más kivételre való jogosultságot kell megvizsgálni; ha nincs ilyen, a közös igénylés akadályba ütközhet.
4. A hitellel vett lakást két év múlva kiadhatom albérletbe? Főszabály szerint nem. Az ingyenes hozzátartozói használat szabályozott kivétel, de nem jelent piaci bérbeadási engedélyt. A kockázat nemcsak a kedvezmény megszűnése, hanem az addigi kamattámogatás visszakövetelése is lehet.
5. Öt év múlva automatikusan szabadon eladható lesz? Az állami tilalom megszüntetése a feltételek teljesülése után kérelmezhető, de az öt év önmagában nem szünteti meg a bank jelzálogjogát és a hiteltartozásodat. Eladás előtt banki hozzájárulás, tehermentesítési és végtörlesztési kalkuláció szükséges.
Mielőtt aláírod a Wekerle Plusz lakáshitel igénylésed: az én ellenőrzőlistám
- Számolj vissza az életkorodból és a szerződéses dátumokból. Ne az utolsó napra időzíts.
- Gyűjtsd össze a teljes ingatlantulajdon-múltadat, a korábbi százalékokat, vételárakat, értékbecsléseket, öröklési és haszonélvezeti dokumentumokat.
- Párként mindkettőtök helyzetét ellenőrizd, ugyanazon lakásban a tulajdoni hányadokat együtt számolva.
- Nézd meg a kiszemelt lakás valódi, rendelet szerinti hasznos alapterületét, ne csak a hirdetés négyzetméterét.
- A 3% vagy 5% mellé kérj THM-et, teljes visszafizetési összeget és stressztesztet. Egy átmeneti jövedelemkiesésre is legyen terved.
- Tisztázd a szülő/testvér adóstárs felelősségét és a megfelelő önerőt.
- Gondold végig az öt évet: munkahelyváltás, költözés, házasság, válás, gyermek, tanulmány, bérbeadás – mi reális nálad?
- Bármilyen lakcím-, eladási vagy használatbeli változást írásban egyeztess és jelents be. A 30 nap gyorsan eltelik.
- Építésnél készíts ütemtervet a számlákra, a részfolyósításra, a használatbavételre és a határidők igazolására.
- Átmeneti Otthon Start-ügyben kérj konkrét írásos választ, mert a rendelet több eltérő időpontot tartalmaz.
Ehhez itt a segítség elsőkörben: Wekerle Plusz jogosultsági előszűrő és naprakész információk, de utána hívj mindenképp, hogy könnyebb dolgod legyen és simán menjen minden :)
Összegzés: jó lehetőség – de nem ugyanannak, akinek az Otthon Start jó volt
A Wekerle Plusz lehetőséget ad annak a fiatalnak is, akinek nem volt kétéves TB-jogviszonya, sőt, azoknak is, akik maguk után fizetik a TB-t, vagy akinek a lakástulajdon-múltja belefér a részletes kivételekbe. Új lakás építésénél és vásárlásánál a fix 3%-os ügyfélkamat különösen vonzó lehet.
De használt lakásnál a 3% helyetti 5% valóban sok millió forintba kerülhet, és az öt évre vállalt életvitelszerű bentlakást sem szabad félvállról venni.
Ugyanakkor okosan kombinálva a használt lakás megvásárlását a Wekerle Plusz felújítási támogatással, jól is kijöhetsz a végén...
Aki eleve befektetési célból vásárolna, rövid távon továbbköltözne, vagy több meglévő támogatott hitelt kombinálna, annak ez könnyen nem a megfelelő konstrukció.
Ne csak azt kérdezd meg, hogy megkaphatod-e az 50 milliót. A fontosabb kérdés: belefér-e biztonságosan az életedbe és a pénzügyeidbe – az összes vállalással együtt?
Dönts tudatosan és erősödj meg pénzügyileg!
Móni
(Szöveg és képek: Czirákiné Kocsis Mónika - minden jog fenntartva (2026.10.28.- frissítve 2026.11.10.)
Jogszabályi források, ellenőrizhető háttér:
- Elsődleges forrás: Magyar Közlöny, 2026/159. szám – 298/2026. (X. 27.) Korm. rendelet, 5420–5441. oldal
- Korábbi szabályozás: 227/2025. (VII. 31.) Korm. rendelet – Otthon Start, Nemzeti Jogszabálytár
- Programtájékoztató: A Wekerle Program kormányzati honlapja
Címkék : Wekerle Plusz, Wekerle+, Wekerle hitelprogram, lakáshitel, lakásépítés, lakásvásárlás, lakástakarék, lakáshitel kalkulátor, lakásfelújítási támogatás, lakásfelújítási hitel, lakáshiteltartozás csökkentése, támogatott lakáshitel, Wekerle felújítási hitel, Wekerle építési hitel, Wekerle lakástakarék, Wekerle lakáshitel
Hozzászólások :
 Szerző
Czirákiné Kocsis Mónika
Írásaimban megmutatom a főbb buktatókat, összegyűjtöm a szempontokat, összehasonlításokat és kalkulációkat készítek a pénzügyi döntéseid megkönnyítésére, a megfelelő tanácsadó kiválasztására. Naprakész információkat találsz napi pénzügyeidhez. Segítek akkor is, ha pénzügyi tanácsadó vagy, hogy szakmailag felkészültebben, valóban ügyfélérdekből tárgyalhass, és valós segítővé válhass, mert érdemes, széles piaci ismeretekkel, megfelelő szakértelemmel, etikusan dolgozni. Ha független pénzügyi tanácsadóra van szükséged a pénzügyi problémád megoldásához, vagy szívesen lennél a munkatársunk, hívj fel :)
Kapcsolódó cikkeink:
Úgy gondolod Te is, hogy hozzáértő és etikus független pénzügyi tanácsadókra van szükség? Fontosnak tartod Te is a pénzügyi tudatosságot? Segíts nekünk, hogy minél több emberhez jusson el blogunk, és kattints a "Tetszik az oldal" gombra :)
Örömmel tölt el, ha elég értékesnek találod írásaimat vagy az általam készített képeket, infografikákat és grafikonokat, hogy felhasználd. Forrásmegjelöléssel linkelve az oldalamat, szabadon teheted. Sokat dolgozom azzal, hogy a legjobbat adjam Neked, ezért kérlek, becsüld meg ezzel azt, amit kapsz blogbejegyzéseim által. Minden más felhasználása az oldalon található tartalmaknak szerzői jogokat sért. Köszönettel, Cziráki Móni, szerző, Etikuspénzügyek.hu.
Még több értékes információt szeretnél? Kérd a Heti PénzTippet, melyben hetente küldök hasznos ötleteket, szempontokat, híreket a mindennapi pénzügyeidhez. KATTINTS!
Jól jönne néhány konkrét válasz a kérdéseidre? Eltűnt a pénzügyi tanácsadód? Belebonyolódtál a pénzügyi termékek útvesztőjébe? Csak írj vagy hívj, és beszélgessünk arról, ami Neked fontos pénzügyeidben. Apró betűk nélkül...
Magad vennéd a kezedbe a pénzügyeidet, hogy elérhesd az anyagi biztonságot vagy akár a pénzügyi szabadságot? Szívesen tanulnál, fejlődnél ennek érdekében? Megnyitottuk az Érted a Pénzed - Pénzügyi tudatosság Akadémiát!
Szívesen kötöd saját magad a biztosításaidat? Használd utasbiztosítás, lakásbiztosítás, KGFB és CASCO biztosítás megkötéséhez kalkulátorunkat! Miért előnyösebb ez számodra, mint más internetes alkuszok felületei? Mert azonnali, korrekt ajánlatösszehasonlítást kapsz. Probléma esetén pedig ügyfélszolgáltunk és mi magunk segítünk megoldani azt - legyen szó ügyintézésről, káreseményről, változtatásokról. Itt kezdd!:

Az Etikuspénzügyek.hu blogon, amely 2017.január 6-án indult, 2020. május 10-ig az
oldalmegtekintések száma 521.599
volt, ami naponta 400-500 oldal olvasót jelent. Szükséged van ránk Neked is :)?
Két szívmelengető köszönet:


Elismerő szavak:

 "Mónikát lelkiismeretes és sikerorientált pénzügyi szakembernek és vezetőnek ismertem meg. Olyan ember aki komoly háttérismerettel és emberközpontú szemlélettel felvértezve támogatja kollégáit, ügyfeleit." (Jacsó László, Etyek - coach, tréner)
Ügyfeleim ezt mondják rólam - vélemények:
Kedvet kaptál ahhoz, hogy kipróbáld Magad pénzügyi tanácsadóként? Szakmabeli vagy és szeretnél kiteljesedni? Támogatásra vagy épp önállóságra vágysz? Beszélgessünk!
VÁLLALKOZÁSA VAN, CÉGVEZETŐ? Időt spórolok, hogy olyan dolgokkal foglalkozhasson, amik előre viszik...

Média megjelenések:
 MEGLEPETÉS női magazin - 40 évesen nyugdíjba vonulni? - Papp Noémi cikkében szakértői közreműködés
 RTL KLUB - PénzÜgyesek vetélkedő - szakértő tanácsadói közreműködés, a feladatok kitalálása és összeállítása, valamint részvétel a zsűriben
 ATV Híradóban Somos Andrással pénzügyi szakértőként arról, mi a következménye a karácsonyra felvett személyi kölcsönöknek
 Interjút készítettek velem a pénzügyi tanácsadók munkájáról, elveimről és a NOK-ról A feltett kérdésekre adott válaszaimat a bdpst24.hu oldalán olvashatod.
 Interjúra hívott az Üzletem.hu oldal. Karrierről, szakmai kihívásokról, elvekről, tervekről beszélgettünk. Hiszen megtaláltam a küldetést, ami megállíthatatlanul hajt előre. Itt olvashatod
SEM IDŐD, SEM ENERGIÁD pénzügyi termékekkel, biztosításokkal foglalkozni? Eltűnt a pénzügyi tanácsadód, vagy meguntad, hogy már a sokadik hív fel, mostantól majd ő lesz az? Nincs pénzed, de szeretnéd, ha idővel lenne biztonságot adó megtakarításod? Van pénzed, de nem tudod, hogyan gyarapítsd okosan?
KÉRJ SZAKÉRTŐI SEGÍTSÉGET ! Független pénzügyi tanácsadás, ami Rólad szól - apró betűk nélkül...
VAGY TANULJ és fejlődj saját időbeosztásod és tempód szerint! Ezt kínálja a pénzügyi tudatosság akadémiánk!
INFORMÁCIÓT KERESEL PÉNZÜGYI TERMÉKEKKEL KAPCSOLATBAN? KATTINTS ÉS TALÁLD MEG ÚJ WEBOLDALAMON!


MIUTÁN FELIRATKOZTÁL KATTINTS A KÉPRE ÉS KÜLDD EL, MIRŐL OLVASNÁL SZÍVESEN!

Címkék
- üzembentartóváltás
- ügyfélképző pénzügyi akadémia
- ügyfélazonosítás
- ügyfél átvilágítás
- út a boldogsághoz
- újraindítási gyorskölcsön
- új nyugdíjkötvény
- új lakásvásárlás kamatmentes részletre
- új lakástakarék
- új lakás építés
- új lakás vásárlás
- új 500 forint
- új 10000 forint
- új 1000 forint
- öröklés
- öregedő társadalom
- öngondoskodás
- önerő nélkül
- érzelmi intelligencia
- érvényes pénzeink
- érvényes bankjegyeink
- értékpapírszámla
- életkezdési hitel
- életbiztosítás
- átverés
- áthidaló hitel
- átalányadózó vállalkozó
- átalányadó kalkulátor
- áruhitel
- állampapírok kamat
- állampapírok fajtái
- állampapírok
- államkötvény
- állami támogatás
- állami nyugdíjkötvény
- állami garancia
- állami egészségügy
- ÖNyP
- ÖEP
- Érted a Pénzed Akadémia
- ÁFA visszatérítés építésnél
- ÁFA visszatérítés
- ÁFA mentesség
- zöld otthon program
- zöld lakáshitelek összehasonlítása
- zöld hitel
- zöld CSOK-hitel
- wallet
- vésztartalék
- végrehajtási jog
- várólista mentesség
- változó kamatozású hitel
- válság
- vállalkozónőknek
- vállalkozóknak
- vállalkozói vagyonbiztosítás
- vállalkozói pénzügyek
- vállalkozói hitelek
- vállalkozások adózása 2021
- vállalkozások adózása 2020
- vállalkozások adózása 2019
- vállalkozás nyugdíj mellett
- vállalkozás
- vállakozóknak
- vissza nem térítendő támogatás
- veszteség elkerülése
- vagyonépítés
- vagyonbiztosítások
- utasbiztosítás
- uniós források válallkozásoknak
- unit linked életbiztosítás
- törvényváltozás
- törvényes fizetőeszköz
- támogatás vállalkozásoknak
- támogatás visszafizetése
- támogatott lakáshitel
- tulajdonosi szemlélet
- tulajdonosi kör védelme
- tudatos pénzügyi döntés
- tudatos pénzügyek
- temetkezési biztosítás
- technikai kamat
- tanácsadás
- tanacsadas
- szuperállampapír
- szociális hozzájárulási adó
- szex és értékesítés
- személyi kölcsön
- szakmai felelősség biztosítás
- szabadfelhasználású hitel
- stablecoin
- stable coin
- segítség devizahiteleseknek
- saját kárszakértő
- részvény
- régi tízezres
- rezsicsökkentés csökkentése
- rendszeres díjas
- pénzügyi-tervezés
- pénzügyi vetélkedő
- pénzügyi törvények
- pénzügyi tudatosság
- pénzügyi tervezés
- pénzügyi tanácsadói karrier
- pénzügyi tanácsadó
- pénzügyi tanácsadás
- pénzügyi szokások
- pénzügyi szabadság
- pénzügyi probléma
- pénzügyi portfólió
- pénzügyi nevelés
- pénzügyi kurzus
- pénzügyi kultúra
- pénzügyi intelligencia
- pénzügyi döntés
- pénzügyi célok
- pénzügyi csapdák
- pénzügyi blog
- pénzügyi akadémia
- pénzügyesek
- pénzügyek okosan
- pénzügyek
- pénzmosási törvény
- pénz börtönében
- pályázatfigyelő
- prémium magyar állampapír
- prémium euró állampapír
- profi pénzügyi tanácsadó
- privátbankár
- privát bankár
- portfólióépítés
- portfolioblogger
- penzugyi-tervezes
- otthonteremtési támogatás
- otthonstart kalkulátor
- otthoni baleset
- otthonfelújítási támogatás
- otthonfelújítási kölcsön
- otthon start program
- otthon start hitelprogram
- osztalékportfólió
- optimális portfólió
- online fizetés
- ongondoskodas
- onecoin
- okos pénzügyek
- nyugdíjtervező kalkulátor
- nyugdíjtervezés
- nyugdíjmegtakarítások összehasonlítása
- nyugdíjmegtakarítás
- nyugdíjkötvény
- nyugdíjkorhatár
- nyugdíjcélú megtakarítások
- nyugdíjbomba
- nyugdíjbiztosítás
- nyugdíjas vállalkozó
- nyugdíjas
- nyugdíj melletti munka járulékai
- nyugdíj előtakarékosság
- nyugdíj
- nyugdijbiztositas
- nyomdai szuperállampapír
- nemzeti otthonteremtő közösség
- napelem pályázat
- nagyszülői GYED
- művészet mint befektetés
- munkavállalói elégedettség
- munkatársakat keresek
- munkaerő megtartása
- munkabaleset
- munka nyugdíj mellett
- mnb pályázat
- minősített fogyasztóbarát hitel
- minimálbér2019
- minimálbér 2020
- minden a nyugdíjról táblázat
- merj álmodni
- megújul a forint
- megtakarítások SZOCHO
- megtakarítási izmok
- megtakarítás
- megtakaritas
- magánegészségügy
- magáncsőd
- magán egészségügyi biztosítás
- magyar állampapír plusz
- magyar korfa
- magas kamat
- magas hozam
- magas betéti kamat
- lízing
- lojalitási program
- lojalitás
- likviditás
- lehúznak
- legjobb-munka
- legjobb pénzügyi blog
- legjobb nyugdíjmegtakarítás
- legjobb nyugdíjmegoldás
- legjobb nyugdíjbiztosítás
- legjobb munka
- legjobb lakástakarék
- legjobb lakáshitel
- legjobb lakásbiztosítás
- legjobb hitel
- legjobb gyermekmegtakarítás
- lakásépítés
- lakásvásárlás
- lakástámogatás
- lakástakarékpénztár
- lakástakarékok összehasonlítása
- lakástakarék kalkulátor
- lakástakarék
- lakáslottó
- lakáskölcsön
- lakáshiteltartozás elengedése
- lakáshiteltartozás csökkentése
- lakáshitelek összehasonlítása
- lakáshitel kalkulátor
- lakáshitel
- lakásfelújítási támogatás
- lakásfelújítási hitel
- lakásfelújítás
- lakáselőtakarékosság
- lakáscélú megtakarítás
- lakásbiztosítás felmondása
- lakásbiztosítás
- lakás ÁFA emelés
- lakás ÁFA
- lakashitel
- közérdekű nyugdíjas szövetkezet
- közhasznú nyugdíjas szövetkezet
- kötvény
- kötelező szülőtartás
- kötelező biztosítás
- költségvetéshez kalkulátor
- költségcsökkentés
- költség optimalizálás
- késedelmi pótlék 2019
- kérdőív
- kárügyintézés
- kárképviselet
- kárbejelentés
- kriptovaluta
- kriptotőzsde
- kriptopénz
- kriptodeviza
- koronavírus
- korai nyugdíj lehetősége
- koltsegoptimalizalas
- kolcsonok
- kockázatmentes befektetés
- kockázati életbiztosítás
- kockázatcsökkentés
- kockázat
- klasszikus biztosítás
- kiskereskedelmi adó
- kisadózók tételes adója
- karrier
- kamattámogatás
- kamattámogatott hitelek
- kamatos kamat kalkulátor
- kamatmentes hitel
- kamatkedvezmények
- kamatcsökkentés
- kamatadómentes
- jövedelem terhelhetősége
- jó ügyfél
- jó tanácsadó jellemzői
- jó pénzügyi tanácsadó
- járulékok
- juttatások
- jelzáloghitel
- jelzalog
- ingyenpénzek
- ingyenes pénzügyi tanácsadás
- ingyenes
- ingyen napelem
- ingyen hitel
- ingatlanbefektetés
- ingatlanalap
- ingatlan ÁFA
- infláció
- illetékmentesség
- időskori életbiztosítás
- időskori biztosítás
- hírek a pénzről
- hozam
- hogyan legyél gazdag
- hiteltörlesztés felfüggesztése
- hiteltanácsadó
- hitelmoratórium
- hitelkártya
- hitelkiváltás
- hitelkalkulátor
- hitelfelvétel szempontjai
- hitelfelvétel buktatói
- hitelfelvétel
- hitelből állampapír
- hirtelen halál
- halogatás ára
- hagyományos életbiztosítás
- gyorskölcsön
- gyermekvállalási támogatás
- gyermeknevelés költségei
- gyermeknek megtakarítás
- gyermeked pénzügyei
- gyermekcélú előtakarékosság
- gyermek életkezdése
- gyermek előtakarékosság
- gondolatok
- gazdaságvédelmi program
- gazdasági válság
- gazdaság-újraindítási akcióterv
- garantált nyugdíjbiztosítás
- független pénzügyi tanácsadó
- független pénzügyi tanácsadás díja
- független pénzügyi blog
- forgóeszközhitel
- folyószámlahitel
- fogyasztóbarát hitel
- fogyasztási hitelek
- fizetési moratórium
- fix állampapír
- fix kamatozású hitel
- fiatalok és a pénzügyek
- felújítási hitel feltételei
- felelősségbiztosítás
- fedezetlenségi díj
- falusi CSOk
- euro árfolyam
- etikus életbiztosítás
- etikus tanácsadó
- eszközalapú kriptopénzek
- ember CASCO
- elérni a célt
- elsétálás joga
- elektronikus kárbejelentés
- egészségügyi ellátás
- egészségpénztár
- egészségbiztosítás
- egészség
- egyéni vállalkozó
- egyszeri díjas életbiztosítás
- egyes meghatározott juttatások
- ePay
- eKár
- eBSO
- e-kárbejelentő
- díjtalanul letölthető
- dolgozz velünk
- dokitokosan
- dokit okosan
- diákmunka
- diákhitel elengedés
- diverzifikáció
- devizahitel
- deviza befektetés
- cél és tervezés
- csoportos életbiztosítás
- csoportos egészségbiztosítás
- csoportos biztosítások
- csoportos balesetbiztosítás
- csapdák elkerülése
- családvédelmi akcióterv
- családvédelem
- családtámogatás
- családok otthonteremtési támogatása
- családi otthonteremtési kedvezmény
- családi költségvetés
- családi kiadások
- családi adókedvezmény
- casco
- blokklánc
- blockstock vásárlás
- blockstock
- blocknote vásárlás
- blocknote
- blockchain
- blockbenpay
- blockben regisztráció
- blockben
- biztosítási törvény
- biztosítsd az egészséged
- biztonságos állampapírok
- biztonság
- bitcoin
- betegségbiztosítás
- beruházási hitel
- befektetési életbiztosítás
- befektetési tanácsadó
- befektetési stratégia
- befektetési portfólió
- befektetési lehetőség
- befektetési jegy
- befektetési egységhez kötött
- befektetési alap
- befektetések adózása
- befektetések SZOCHO
- befektetés hitelből
- befektetés biztonsággal
- befektetés
- bankárképző
- bankszámla akciók
- bankmonitor
- bankjegyek cseréje
- bankjegy érvényessége
- bankjegy forgalomból kivonása
- balesetbiztosítás
- baleset
- babaváróhoz TB nyomtatvány
- babaváró kölcsön
- babaváró hitel jogszabály
- babaváró hitel befektetése
- babaváró hitel 2020
- babaváró hitel
- babaváró 2024
- azonnali fizetési rendszer
- autóvásárlási támogatás
- autóvásárlás
- autó hitel
- asszonyhitel
- aranyletét
- aranyfedezet
- aranybefektetés
- apró betűk nélkül
- anyagi függetlenség
- anyagi biztonság
- akciós hitelek
- akciós feltételek
- adózás 2021
- adózás 2020
- adóváltozások 2025
- adóváltozások 2020
- adóváltozások 2019
- adóvisszatérítés
- adómentes juttatás
- adómentes befektetés
- adókönnyítés
- adókedvezmény
- adókalkulátor
- adóelőleg-nyilatkozat
- adócsökkentés
- adóbevallás
- adó 2023
- adó
- adatlánc
- Wekerle+
- Wekerle építési hitel
- Wekerle lakástakarék
- Wekerle lakáshitel
- Wekerle hitelprogram
- Wekerle felújítási hitel
- Wekerle Plusz
- Versenyképesebb Magyarországért Program
- VIP kórházi ellátás
- Unicredit Bank
- UL
- UFS HELP szolgáltatás
- TakarékBank
- TKM
- THM
- TBSZ
- TB jogviszony
- TAO változása
- Széchenyi hitelek
- Széchenyi Kártya
- Sopronbank
- Sberbank személyikölcsön
- SZOCHO változása
- SZOCHO 2023
- SZOCHO 2019
- SZJA visszatérítés
- SZJA törvény változása
- SZJA elengedése
- SZJA 2021
- SZJA 2020
- SZJA 2019
- SZJA 2017
- START-számla
- START számla
- Revolut
- RTL Klub
- QR kódos fizetés
- Pénzügyi tudatosság fejlesztése
- Provident
- PQ személyi edző
- PQ
- PMÁP
- PLC Ultlima
- OTP NHP Hajrá
- OTP LTP
- OTP Bank
- OTK
- NÉTAK
- NYESZ ÖNyP és nyugdíjbiztosítás összehasonlítása
- NYESZ
- NOK
- NHP Hajrá
- MÁPP
- MÁP
- Minősített Fogyasztóbarát Otthonbiztosítás
- Minősített Befektetési Tanácsadó
- MNB ajánlás
- MFO
- MFL hitel
- MFB hitelek
- MBT képzés
- LTP kiutalási időszak
- LTP
- KKV pályázat
- KIVA 2020
- KIVA 2019
- KGFB
- KATA változás
- KATA vállalkozó nyugdíj
- KATA vállalkozó
- KATA ellátási alap
- KATA 2022
- KATA 2021
- KATA 2020
- KATA 2019
- JTM2018
- JTM 2019
- HELP kárképviselet
- Generali biztosító
- GYIK
- GINOP
- GINAPP
- FundiMini
- Fundamenta
- FixMÁP
- Erste Future
- EVA
- ETF
- ERSTE lakástakarék
- ERSTE
- EQ
- EKHO változása
- EHO 2019
- EFPA végzettség
- Dunning-Kruger hatás
- Cápák között
- Cafetéria 2020
- Cafetéria 2019
- Cafetéria 2018
- Cafetéria 2017
- CSOK2023
- CSOK2021
- CSOK2019
- CSOK változások
- CSOK kisokos
- CSOK hitel
- CSOK Plusz 2024
- CSOK 2020
- CSOK
- CASCO
- Budapest Bank
- BlockNoteX
- Babaváró hitel igénylési feltételei
- Babakötvény
- BTC
- BSO
- BNOX
- BNO
- BIT20plusz
- BIT20
- Allianz Életprogram
- AFR
- 3%-os lakáshitel
- 10plusz10 CSOK
- 10plus15 CSOK

